Krótka odpowiedź: czasem da się to uporządkować
TL;DR: brak faktury od prywatnego sprzedawcy nie przekreśla sprzedaży. Etykieta kurierska i hasło „DDP, wszystko opłacone” jednak nie wystarczą. Zanim wystawisz towar, potwierdź zakup, ustal, kto i gdzie dokonał odprawy, oraz sprawdź wymagania dla produktu. Jeśli nie wiadomo, kto był importerem, wstrzymaj sprzedaż partii do czasu wyjaśnienia.
Punktem wyjścia jest pytanie z dyskusji importowej przekazane naszej redakcji. Jego sens jest następujący:
Kupuję od osób prywatnych w Chinach. Magazyn łączy zakupy i wysyła je jako DDP. Nie dostaję faktur, tylko etykietę z adresem. Czy taki towar można sprzedawać i czy brakujące dokumenty da się jeszcze uzupełnić?
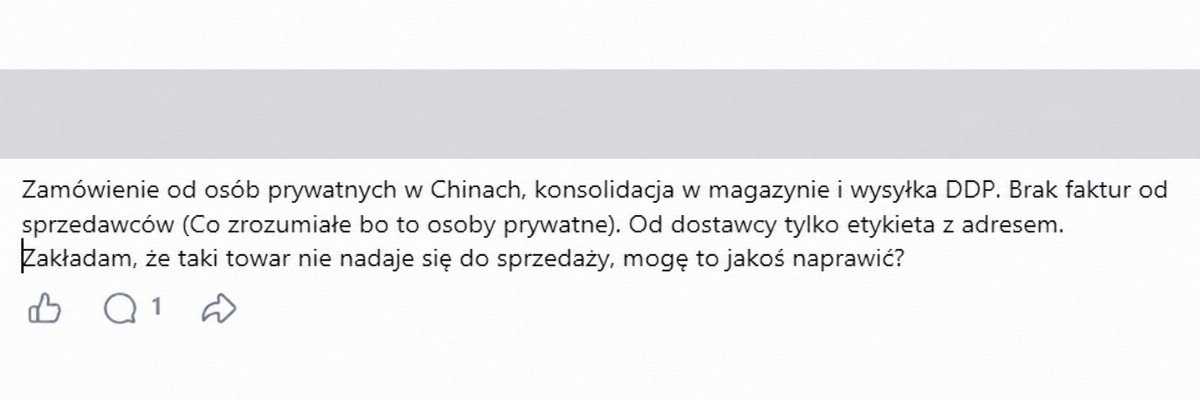
Nie znamy zawartości przesyłki, umów ani zgłoszenia celnego, dlatego opisujemy sposób sprawdzenia takiej transakcji, a nie oceniamy konkretnego sprzedawcy lub przewoźnika. Stan opracowania: 18 września 2026 roku.
Zacznij od ustalenia, czego naprawdę brakuje
Podziel dokumenty na trzy grupy. Dowód zakupu nie zastąpi dokumentów odprawy, a odprawa nie potwierdzi zgodności produktu.
| Obszar | Co trzeba ustalić | Czego szukać |
|---|---|---|
| Zakup | Od kogo, co i za ile kupiono | Umowa lub potwierdzenie sprzedaży, dane stron, historia zamówienia i zapłaty |
| Odprawa i podatki | Kto oraz w jakim kraju rozliczył przywóz | Dane importera i przedstawiciela, zgłoszenie oraz potwierdzenie zwolnienia towaru, powiązanie z przesyłką |
| Produkt | Czy konkretny wyrób może być oferowany na danym rynku | Identyfikacja producenta i produktu, wymagane oznaczenia, instrukcje oraz dokumentacja właściwa dla jego kategorii |
Zakup
Co trzeba ustalićOd kogo, co i za ile kupiono
Czego szukaćUmowa lub potwierdzenie sprzedaży, dane stron, historia zamówienia i zapłaty
Odprawa i podatki
Co trzeba ustalićKto oraz w jakim kraju rozliczył przywóz
Czego szukaćDane importera i przedstawiciela, zgłoszenie oraz potwierdzenie zwolnienia towaru, powiązanie z przesyłką
Produkt
Co trzeba ustalićCzy konkretny wyrób może być oferowany na danym rynku
Czego szukaćIdentyfikacja producenta i produktu, wymagane oznaczenia, instrukcje oraz dokumentacja właściwa dla jego kategorii
Najpierw zapytaj organizatora transportu: kto widnieje w dokumentach jako importer i jak moje paczki są powiązane z odprawą? Adres na etykiecie może należeć do magazynu albo kuriera ostatniego odcinka. Nie wskazuje sprzedawcy ani importera.
Zakup od osoby prywatnej: faktura VAT to nie jedyny dokument
Osoba sprzedająca prywatny majątek nie wystawi polskiej faktury VAT. Poproś ją o umowę albo potwierdzenie sprzedaży z danymi stron, datą, opisem rzeczy, ilością, ceną i walutą. Sprawdź też, czy rzeczywiście sprzedaje prywatnie, a nie prowadzi regularnego handlu.
Zachowaj ogłoszenie, korespondencję, numer zamówienia i potwierdzenie płatności. Przy konsolidacji przygotuj prostą tabelę: sprzedawca, przedmiot, cena, płatność, numer paczki do magazynu i pozycja w przesyłce zbiorczej. Ułatwi to powiązanie zakupów z odprawą, ale nie zastąpi dokumentów celnych ani księgowych.
To, czy taki wydatek można ująć w ewidencji, zależy od rodzaju księgowości i jakości dowodów. Dla KPiR wymagania opisują m.in. paragrafy 6 i 7 rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r., a paragraf 8 dopuszcza dowody wewnętrzne tylko w określonych przypadkach. Nie twórz własnego „dowodu zakupu” z założeniem, że zastąpi dokumentację towaru handlowego. Materiały przekaż księgowemu.
Co daje DDP i czego nie potwierdza etykieta
DDP określa podział obowiązków między sprzedającym i kupującym. Według objaśnień ICC sprzedający odpowiada także za formalności importowe i należności. Sam napis „DDP” w ofercie nie potwierdza, że faktycznie je wykonał.
Tutaj towary pochodzą od kilku osób, a transport organizuje osobny magazyn. Ustal, czy DDP było warunkiem sprzedaży, czy tylko nazwą usługi logistycznej. Poproś o wskazanie stron i zakresu zlecenia na piśmie. Przy kolejnych wysyłkach wykorzystaj checklistę wyboru spedytora.
Etykieta pokazuje drogę doręczenia, a przelew za transport potwierdza zapłatę za usługę. Nie wynika z nich, jaki towar i wartość zgłoszono organom celnym ani na czyją rzecz dokonano odprawy.
Trzy sytuacje, które wymagają różnych działań
Odprawa została wykonana na Twoją firmę
Poproś przedstawiciela celnego o dokumenty zgłoszenia, numer MRN i potwierdzenie zwolnienia towaru. MRN identyfikuje zgłoszenie, ale sam nie pokazuje jego zawartości ani wyniku odprawy. W Polsce stosuje się m.in. Poświadczone Zgłoszenie Celne; procedurę opisuje PUESC.
Porównaj dane firmy, opis, ilości, wartość i pozycje towarowe ze swoimi zakupami. Przy odprawie zbiorczej każda paczka musi dać się przypisać do właściwej pozycji. Jeśli kod produktu budzi wątpliwości, sprawdź jak ustalić kod CN.
Import wykonała inna firma i następnie sprzedała Ci towar
Taki model może być prawidłowy, jeśli odpowiada rzeczywistej transakcji. Potrzebujesz dokumentu nabycia od tej firmy i jasnego łańcucha dostaw. Nie musisz wtedy otrzymać polskiego PZC na swoją firmę. Odprawa mogła odbyć się w innym państwie UE, a późniejsza dostawa podlega osobnemu rozliczeniu.
Sprawdź, czy firma była sprzedawcą, przewoźnikiem czy przedstawicielem celnym. Faktura za logistykę nie dokumentuje zakupu przewożonych rzeczy. Dokumenty od importera lub dostawcy powinny wyjaśniać pochodzenie partii i rozliczenia podatkowe. Późniejsza faktura nie może dowolnie zmienić rzeczywistych ról stron.
Nie wiadomo, kto odprawił przesyłkę
Poproś operatora o wskazanie zgłaszającego, kraju odprawy i dokumentów powiązanych z przesyłką. Do czasu ustalenia pochodzenia i statusu partii wstrzymaj jej sprzedaż. Sam numer śledzenia nie pozwala ocenić, czy brakuje tylko kopii dokumentu, czy odprawa przebiegła nieprawidłowo.
Jeśli znajdziesz nieprawidłowości, przekaż komplet agencji celnej. Artykuł 173 Unijnego kodeksu celnego pozwala sprostować zgłoszenie tylko pod określonymi warunkami. Korekta nie naprawi każdego błędu i nie zastąpi odprawy, której nie było.
Koszt zakupu, VAT i możliwość sprzedaży to osobne sprawy
Dowód zakupu może potwierdzić koszt, ale nie daje automatycznie prawa do odliczenia VAT. Przy imporcie liczą się właściwe dokumenty, sposób rozliczenia podatku i spełnienie warunków odliczenia. Ministerstwo Finansów opisuje dane kontrahenta i dokumentu celnego w odpowiedziach dotyczących JPK_VAT.
Nie wyliczaj VAT do odliczenia z kwoty „all inclusive” zapłaconej firmie transportowej. Jeśli inny podmiot zaimportował towar na swoją rzecz, księgowy powinien ocenić dokumenty późniejszej sprzedaży. Gdy rozliczasz własny import w deklaracji, zobacz procedurę z artykułu 33a.
Ujęcie wydatku w księgowości nie potwierdza bezpieczeństwa produktu. Dokumenty zakupu i odprawy nie usuwają braków technicznych, złego oznakowania ani brakujących informacji dla konsumenta.
Produkt musi spełniać wymagania także po zakupie prywatnym
Ustal kategorię wyrobu i swoją rolę w jego sprzedaży. Wytyczne UE dla importerów i dystrybutorów obejmują zgodność, identyfikowalność i wymagane informacje o produkcie. Zakres dokumentów zależy od kategorii: inne zasady dotyczą wyposażenia domu, inne zabawek, elektroniki czy kosmetyków.
Nie każdy produkt wymaga CE. Gdy oznakowanie jest obowiązkowe, nadruk na obudowie nie zastępuje oceny zgodności i dokumentacji. Szczegóły zawiera przewodnik UE po oznakowaniu CE.
W przypadku wielu produktów konsumenckich trzeba uwzględnić także GPSR:
| Regulacja | Data rozpoczęcia stosowania | Znaczenie przy kompletowaniu dokumentów |
|---|---|---|
| GPSR, rozporządzenie o ogólnym bezpieczeństwie produktów | 13.12.2024 | Ustal właściwego operatora w UE, identyfikację produktu i wymagane informacje bezpieczeństwa; sprawdź zakres oraz przepisy szczególne |
GPSR, rozporządzenie o ogólnym bezpieczeństwie produktów
Data rozpoczęcia stosowania13.12.2024
Znaczenie przy kompletowaniu dokumentówUstal właściwego operatora w UE, identyfikację produktu i wymagane informacje bezpieczeństwa; sprawdź zakres oraz przepisy szczególne
Datę rozpoczęcia stosowania wskazuje artykuł 52 rozporządzenia UE 2023/988. GPSR obejmuje również wiele produktów używanych, z wyjątkami przewidzianymi w przepisach. Zakup od osoby prywatnej w Chinach nie zwalnia ogólnie z obowiązków przy późniejszej sprzedaży konsumentom w UE. Nasze zasady pracy ze źródłami opisujemy w metodologii.
Do wykorzystania w praktyce
Co zrobić teraz: plan odzyskania dokumentów
- Zabezpiecz historię zakupów. Pobierz zamówienia, korespondencję, płatności i zdjęcia etykiet, zanim znikną z kont lub komunikatorów.
- Rozpisz zawartość partii. Połącz każdy przedmiot ze sprzedawcą, ceną, paczką przyjętą do magazynu i przesyłką wychodzącą. Nie zastępuj rzeczywistych cen wartościami szacunkowymi.
- Poproś o potwierdzenia sprzedaży. Dokumenty mają opisywać prawdziwą transakcję. Mogą wskazywać wcześniejszą datę sprzedaży i bieżącą datę sporządzenia, ale nie wolno ich antydatować.
- Wyjaśnij odprawę. Organizator przewozu powinien wskazać importera, kraj odprawy i dokumenty łączące zgłoszenie z Twoją partią.
- Oddaj dokumenty specjalistom. Agencja celna oceni import i możliwe działania naprawcze, księgowy sprawdzi zakup i podatki, a specjalista produktowy wymagania dla wyrobu.
- Oceń każdy produkt osobno. Brakujący dokument czasem można odzyskać. Niezgodność produktu może jednak wymagać naprawy albo wykluczyć sprzedaż. Towary z jednej przesyłki nie muszą mieć tego samego statusu.
Do operatora możesz wysłać taką wiadomość:
Proszę o wskazanie podmiotu, na rzecz którego przeprowadzono odprawę, kraju odprawy oraz przedstawiciela celnego. Proszę również o dokumenty zgłoszenia i zwolnienia towaru lub kontakt do podmiotu uprawnionego do ich przekazania, numer MRN oraz zestawienie łączące moje zamówienia i paczki z odpowiednimi pozycjami odprawy. Proszę wyjaśnić, czy działali Państwo jako sprzedawca towaru, importer, przedstawiciel czy wykonawca usługi transportowej, i jakie należności obejmowała zapłacona cena.
Przy kolejnej konsolidacji uzgodnij ten pakiet przed nadaniem. Jeśli operator nie potrafi opisać modelu odprawy przed wysyłką, wyjaśnij warunki przed zapłatą.
Najczęstsze pytania
Czy sam brak faktury oznacza zakaz sprzedaży?
Nie. Musisz jednak mieć wiarygodny dowód zakupu, wyjaśnioną ścieżkę importu i dokumentację wymaganą dla produktu.
Czy wystarczy etykieta i potwierdzenie przelewu?
Nie. To materiały pomocnicze. Nie pokazują pełnych danych odprawy, rozliczenia podatków ani zgodności wyrobu.
Czy przy DDP zawsze muszę mieć PZC na swoją firmę?
Nie zawsze. Jeśli inny podmiot zaimportował towar na swoją rzecz i następnie Ci go sprzedał, dokumentujesz nabycie od tego podmiotu i łańcuch dostaw. Jeśli importerem jesteś Ty, potrzebujesz dokumentacji własnej odprawy.
Czy magazyn konsolidacyjny może wystawić jedną fakturę za wszystko?
Tylko jeśli rzeczywiście sprzedał Ci towar. Gdy magazyn wyłącznie przechował i wysłał zakupy, jego faktura za usługę nie zastąpi dokumentów od poszczególnych sprzedawców.
Czy można po prostu dopłacić VAT i zacząć sprzedawać?
Nie. Najpierw ustal, co już rozliczono, kto był zobowiązany i czego brakuje. Dopłata należności nie zastąpi dowodu zakupu ani dokumentacji produktu.
Czy zakup używanych rzeczy od osób prywatnych zwalnia z wymagań produktowych?
Nie. Liczą się rodzaj produktu, jego stan, historia wprowadzenia na rynek i wyjątki przewidziane w przepisach. Przed sprzedażą oceń konkretny wyrób, nie tylko status poprzedniego właściciela.